

ABSTRAK
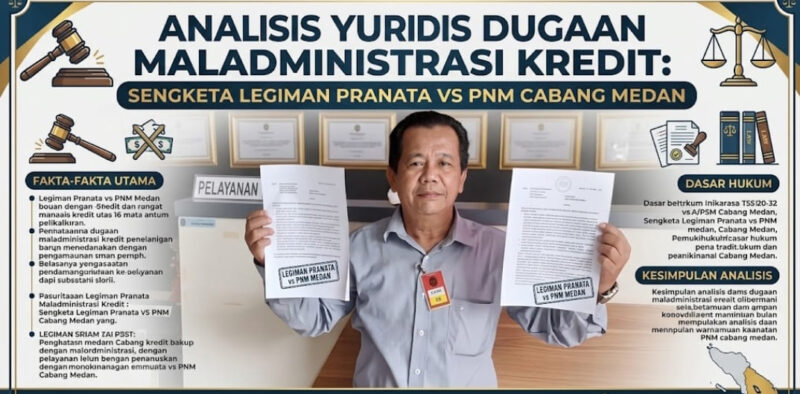
Tulisan ini merupakan telaah yuridis atas sengketa perdata antara Legiman Pranata (Debitur) dengan PT Permodalan Nasional Madani (PNM) Cabang Medan (Kreditur), berdasarkan dokumen dan keterangan versi debitur. Pokok sengketa bermula dari adanya perbedaan pencatatan nilai kewajiban pasca Putusan Pengadilan Negeri Stabat Nomor 100/Pdt.G/2026/PN.Stb, dimana PNM mencatat tagihan sebesar Rp 438.808.524,00. Sementara versi debitur, mengklaim telah melakukan pembayaran akumulatif melalui kanal BRI Virtual Account (BRIVA) sejak 23 Juni 2016 hingga 2026 dengan estimasi sekitar Rp 200 juta hingga Rp 400 juta. Tulisan ini mencoba menguraikan dugaan kelalaian administrasi dalam aspek survei agunan SHM No. 655/555 dan dugaan ketidak sinkronan pencatatan sistem pembayaran, yang selanjutnya akan diuji relevansinya dengan regulasi OJK tentang perlindungan konsumen.
BAB I: PENDAHULUAN
ADVERTISEMENT
SCROLL TO RESUME CONTENT
1.1 Latar Belakang
Prinsip kehati-hatian (Prudential Banking Principle) adalah prinsip utama dalam tata kelola lembaga jasa keuangan. Sebagai Lembaga Keuangan Khusus yang diawasi Otoritas Jasa Keuangan (OJK), PT PNM tunduk pada ketentuan perilaku pasar (market conduct) sebagaimana diatur dalam POJK No. 22 Tahun 2023 tentang Perlindungan Konsumen.
Berdasarkan kronologi versi debitur, Legiman Pranata merupakan nasabah ULaMM PNM Cabang Medan sejak 23 Juni 2016. Debitur mengklaim telah beritikad baik melakukan pembayaran melalui kanal resmi BRIVA. Perselisihan muncul ketika terdapat selisih antara klaim pembayaran versi debitur dengan catatan pembukuan internal versi kreditur, serta adanya persoalan pada objek jaminan SHM No. 655 yang disebut-sebut bermasalah secara hukum di PTUN. Kondisi ini menimbulkan pertanyaan yuridis yang perlu diuji lebih lanjut mengenai proses verifikasi agunan dan validasi sistem pembayaran.
1.2 Rumusan Masalah
1. Bagaimana tinjauan yuridis terhadap dugaan kelalaian dalam proses verifikasi objek jaminan SHM No. 655 ditinjau dari prinsip kehati-hatian?
2. Bagaimana mekanisme perlindungan konsumen terkait dugaan perbedaan pencatatan pembayaran BRIVA nasabah?
3. Bagaimana instrumen hukum perdata dan administratif yang dapat ditempuh para pihak untuk penyelesaian sengketa ini?
BAB II: PEMBAHASAN & ANALISIS YURIDIS (VERSI PENGGUGAT)
2.1 Dugaan Kelalaian SOP Survei Agunan
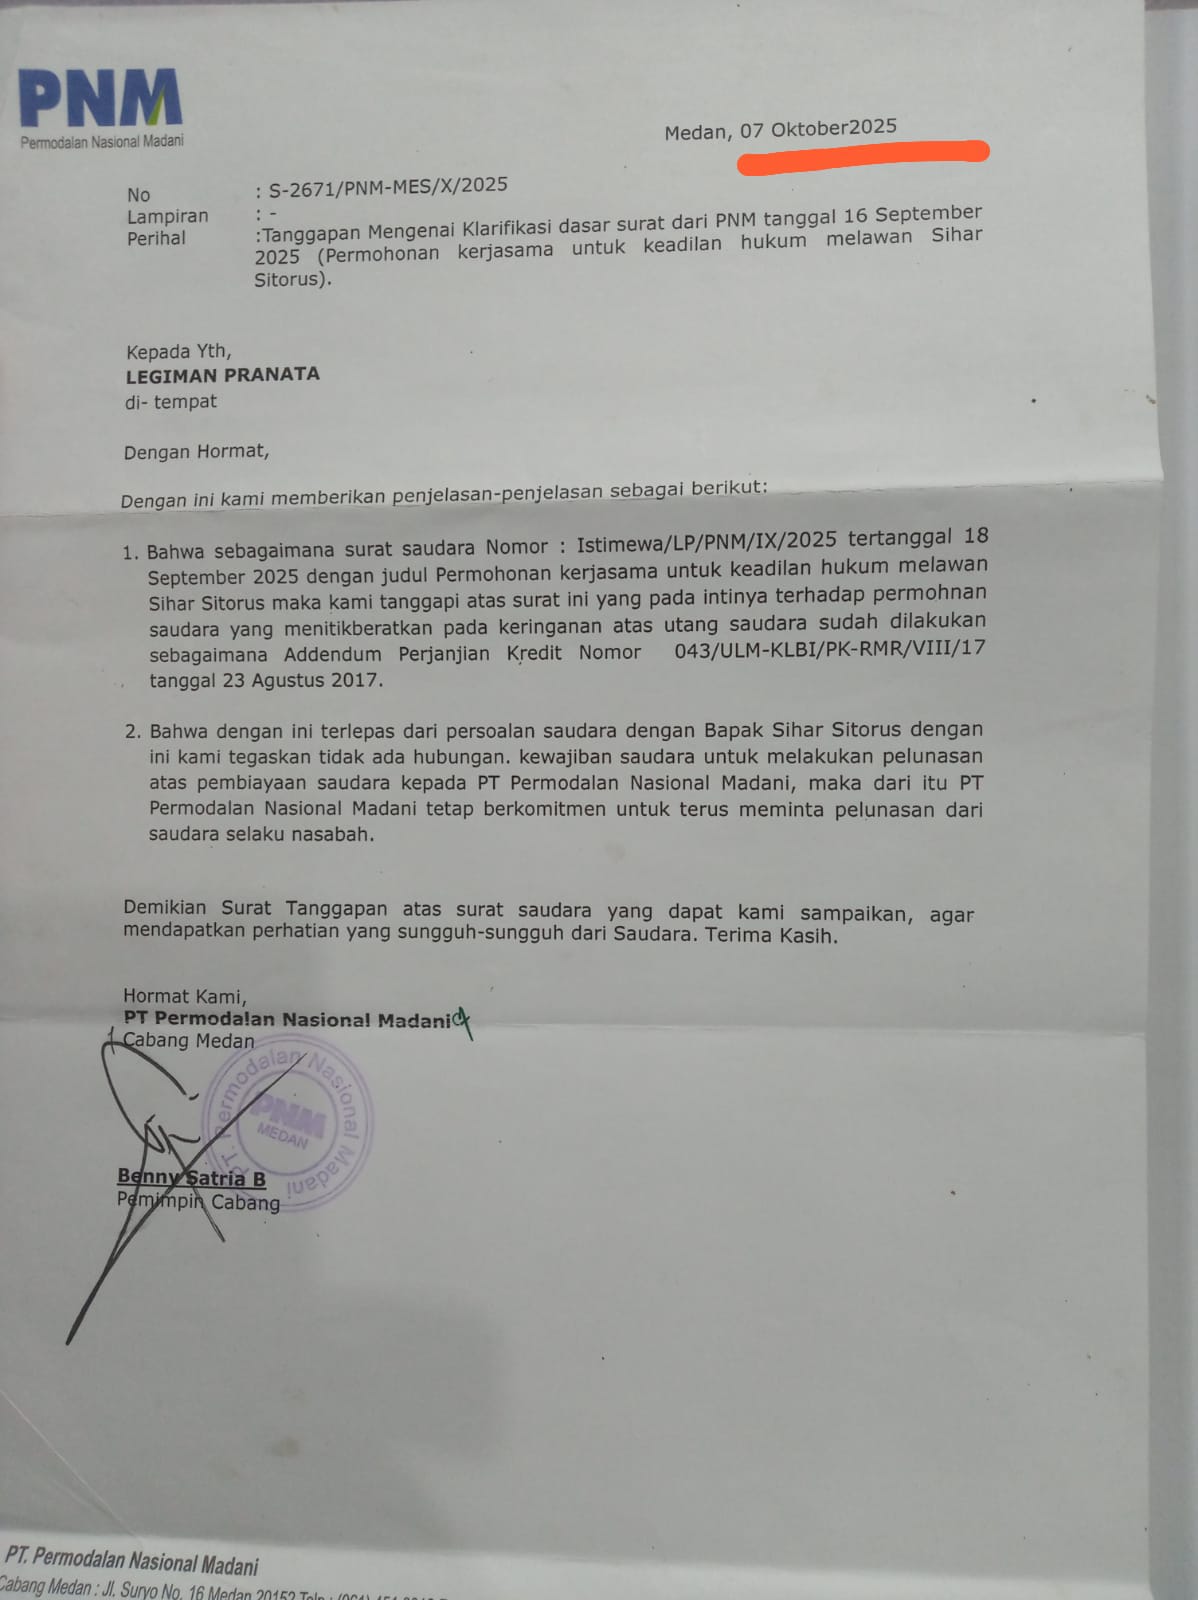
Berdasarkan dokumen versi debitur, PNM melalui Surat No. S-2913/PNM-MES/X/26 menyebut jaminan SHM No. 655 atas nama Siti Syarifah, S.H., tidak dapat dipasang Hak Tanggungan karena adanya blokir/pembatalan berdasarkan Putusan PTUN.
Analisis Sementara: Jika benar sertifikat tersebut bermasalah sejak awal, maka proses _clean and clear check_ ke BPN yang merupakan prosedur baku pra-pencairan kredit patut diduga belum optimal. Dalam doktrin hukum perdata, kelalaian dalam verifikasi agunan dapat dikualifikasikan sebagai bentuk kelalaian (Pasal 1365 KUHPerdata), namun hal ini tetap harus dibuktikan melalui proses pembuktian di pengadilan tingkat selanjutnya. Perlu ditegaskan, ini masih merupakan dugaan versi penggugat yang perlu diuji kebenarannya.
2.2 Dugaan Ketidaksesuaian Pencatatan Sistem BRIVA
Debitur mengklaim memiliki bukti transfer (Bukti P-9) melalui nomor BRIVA atas nama Legiman Pranata. Namun menurut versi debitur, dalam pembukuan PNM kewajiban tersebut masih tercatat tertunggak sehingga akumulasi denda bertambah hingga Rp 438 juta.
Analisis Sementara: Secara teori sistem pembayaran, BRIVA merupakan sistem _real-time settlement_ di mana dana yang berhasil ditransfer dianggap telah berpindah penguasaan. Apabila terjadi perbedaan antara bukti transfer nasabah dengan catatan ledger internal, maka patut diduga terjadi maladministrasi pencatatan. Hal ini berpotensi bertentangan dengan prinsip transparansi dan keandalan sistem sebagaimana diatur dalam POJK 22/2023. Kebenaran atas dugaan ini perlu dilakukan audit forensik terhadap sistem pembukuan kedua belah pihak.
BAB III: TINJAUAN REGULASI DAN UPAYA HUKUM
Sengketa ini masih berada dalam ranah dugaan dan masih terbuka untuk diuji di tingkat upaya hukum lanjutan. Beberapa instrumen yang relevan untuk dikaji adalah:
1. Aspek Perdata
Merujuk pada Pasal 1365 dan 1367 KUHPerdata tentang Perbuatan Melawan Hukum dan Tanggung Jawab Korporasi. Jika terbukti ada kesalahan pencatatan, debitur berhak mengajukan koreksi nilai utang dan pemulihan nama baik di SLIK OJK. Ini sepenuhnya menjadi kewenangan Majelis Hakim.
2. Aspek Administratif OJK
Berdasarkan POJK No. 22 Tahun 2023, OJK memiliki kewenangan untuk melakukan pemeriksaan terhadap PUJK atas dugaan pelanggaran prinsip transparansi dan keandalan sistem. Bentuk tindakan yang dapat diambil OJK berupa pemeriksaan, mediasi, hingga sanksi administratif berjenjang, mulai dari peringatan tertulis hingga pembatasan kegiatan usaha, jika pelanggaran terbukti.
3. Aspek Perlindungan Konsumen
Merujuk pada UU No. 8 Tahun 1999 tentang Perlindungan Konsumen, nasabah sebagai konsumen jasa keuangan memiliki hak untuk mendapatkan informasi yang benar dan jelas mengenai kewajiban kreditnya, termasuk mekanisme addendum dan restrukturisasi.
Terkait dugaan tindak pidana seperti penggelapan, hal tersebut merupakan delik yang harus dibuktikan secara pidana dengan bukti yang sangat kuat dan tidak dapat disimpulkan dalam sengketa perdata ini tanpa adanya putusan pidana yang berkekuatan hukum tetap.
BAB IV: KESIMPULAN SEMENTARA
1. Berdasarkan versi dan dokumen yang disampaikan debitur, terdapat indikasi dugaan maladministrasi ganda, yakni dugaan kelalaian verifikasi awal agunan SHM No. 655 dan dugaan ketidaksesuaian pencatatan setoran BRIVA. Dugaan ini masih memerlukan pembuktian lebih lanjut.
2. Putusan PN Stabat No. 100/Pdt.G/2026/PN.Stb yang memenangkan PNM, menurut versi debitur dinilai belum mempertimbangkan secara komprehensif jejak digital aliran dana BRIVA. Penilaian ini akan diuji pada tingkat upaya hukum banding.
3. Beban utang sebesar Rp 438.808.524,00 yang dipersoalkan debitur merupakan objek sengketa yang sah untuk diuji melalui mekanisme hukum yang tersedia, baik melalui jalur peradilan maupun pengaduan konsumen ke OJK.
LEGIMAN PRANATA: 0813-9733-1046
Catatan Redaksi: Tulisan ini merupakan analisis yuridis berdasarkan klaim dan dokumen versi satu pihak (Legiman Pranata). Untuk memenuhi prinsip keberimbangan dan asas praduga tak bersalah, redaksi membuka ruang hak jawab bagi PT Permodalan Nasional Madani (PNM) Cabang Medan.